
Spis treści
Nowy próg podatkowy od 2027 roku i stawka 24 proc. PIT
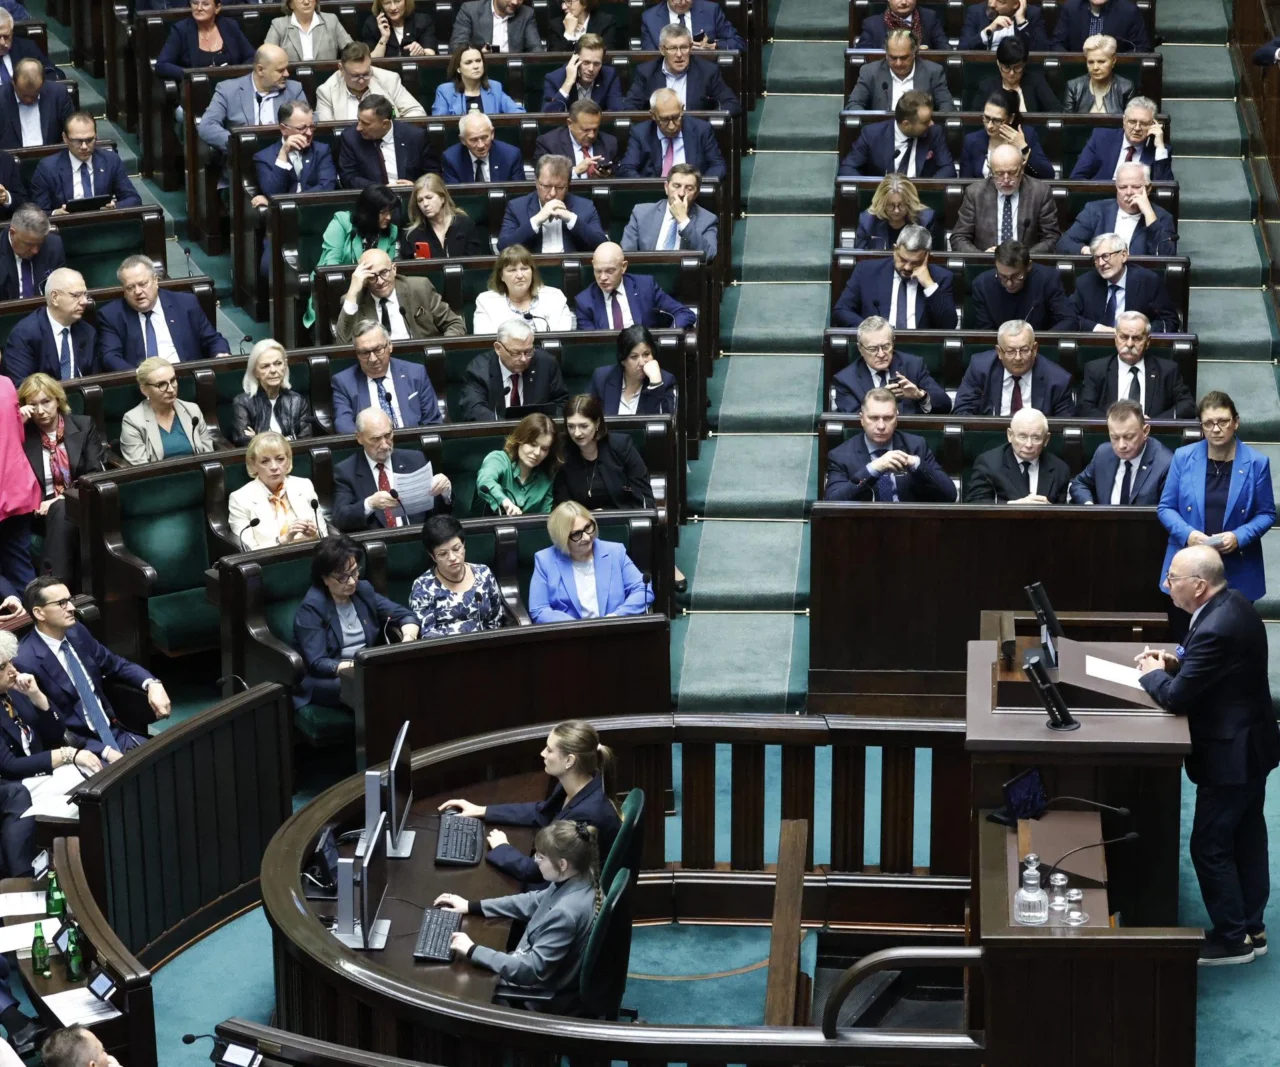
Ustawę poparło 236 parlamentarzystów, a 207 głosowało przeciw, przy czym nikt nie wstrzymał się od głosu. Zanim jednak nowe regulacje wejdą w życie 1 stycznia 2027 roku, dokument musi jeszcze przejść przez Senat.
Kluczowa modyfikacja obejmuje skalę podatkową PIT. Dotychczasowy pierwszy próg wzrośnie z 120 tys. zł do 130 tys. zł, a zarobki mieszczące się w tym limicie niezmiennie będą objęte stawką 12 proc.
Ustawodawca wprowadza jednak dodatkowy próg podatkowy. Podatnicy zarabiający powyżej 130 tys. zł, których dochód nie przekroczy 150 tys. zł, odprowadzą od tej nadwyżki podatek w wysokości 24 proc. Kwoty wykraczające ponad poziom 150 tys. zł będą nadal objęte stawką 32 proc.
Sejm odrzucił poprawki o waloryzacji i wyższych progach PIT
W trakcie sejmowych głosowań przepadło kilkanaście poprawek, które zgłosili posłowie niezrzeszeni oraz reprezentanci różnych klubów. Niektóre propozycje zakładały podwyższenie pierwszego progu podatkowego do poziomu 180 tys. zł lub nawet 200 tys. zł. Kolejne wnioski dotyczyły corocznej waloryzacji tych limitów w oparciu o wskaźnik inflacji oraz wzrost płac.
Parlamentarzyści wnioskowali także o usunięcie części rządowych propozycji zawartych w projekcie. Wnioski te dotyczyły między innymi rezygnacji z podwyższenia podatku CIT dla największych korporacji oraz wyższej daniny solidarnościowej.
Podczas październikowych prac nad zbliżoną ustawą posłowie przegłosowali postulaty o waloryzacji progów i zablokowali wzrost CIT. Ze względu na późniejsze poprawki Senatu, które wzbudziły wątpliwości natury prawnej, rząd opracował zupełnie nowy projekt. W drugim podejściu Sejm uchwalił te przepisy już bez żadnych modyfikacji.
Podwyżka CIT dla dużych firm i wyższa danina solidarnościowa
Przyjęta ustawa wykracza poza sam podatek PIT. Zgodnie z nowymi regulacjami danina solidarnościowa wzrośnie z obecnych 4 do 5 proc. Podatek ten płacą najlepiej zarabiający podatnicy, a z danych za 2024 rok wynika, że objęto nim około 39 tys. osób.
Wyższe obciążenia czekają również największych graczy na rynku. Przedsiębiorstwa osiągające w minionym roku przychody powyżej 50 mln euro zapłacą podatek CIT w wysokości 22 proc. zamiast dotychczasowych 19 proc.
Zmiany w ryczałcie od przychodów ewidencjonowanych i niższe limity
Reforma podatkowa dotknie także właścicieli firm korzystających z ryczałtu od przychodów ewidencjonowanych. Ustawodawca drastycznie obniżył limit przychodów pozwalający na ten sposób rozliczeń z 2 mln euro do 250 tys. euro.
Co więcej, w przypadku przekroczenia w ciągu roku kwoty 300 tys. euro przychodów, od wypracowanej nadwyżki trzeba będzie zapłacić 17 proc. podatku.
Dalsze losy ustawy zależą teraz od izby wyższej parlamentu. Aby nowe prawo mogło wejść w życie z początkiem 2027 roku, Senat musi sfinalizować prace nad dokumentem na bieżącym posiedzeniu. Ostatnim etapem procesu legislacyjnego będzie złożenie podpisu przez prezydenta.