
Spis treści
Nowy wyrok TSUE a zwrot kosztów kredytu konsumenckiego
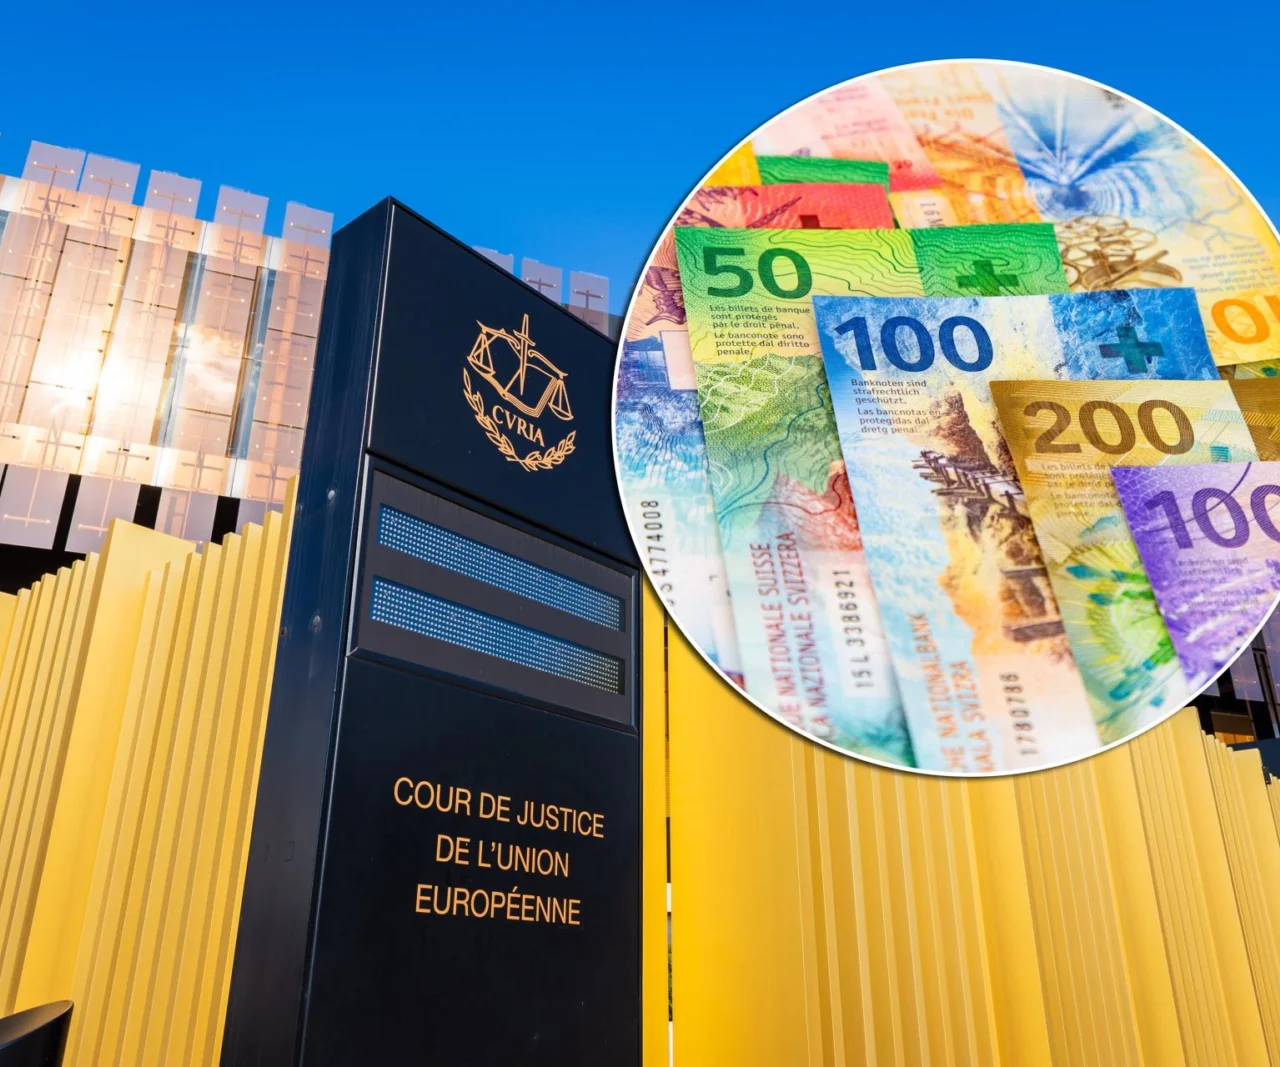
Związek Banków Polskich ocenia, że czwartkowe orzeczenie Trybunału Sprawiedliwości UE może zakończyć erę automatycznego oddawania wszystkich kosztów przy wcześniejszej spłacie kredytu konsumenckiego. Choć analizowana sprawa dotyczyła bezpośrednio instytucji finansowej z Włoch, to wydany wyrok stanowi ogólną interpretację unijnego prawa, które reguluje rynek pożyczek oraz kredytów konsumenckich.
Dotychczasowa praktyka, oparta na głośnym orzeczeniu TSUE w sprawie C-383/18 Lexitor, pozwalała rzeszom kredytobiorców odzyskiwać proporcjonalną część wszystkich opłat, wliczając w to koszty jednorazowe. Najnowsza decyzja unijnych sędziów wprowadza jednak bardzo wyraźny podział pomiędzy poszczególnymi kategoriami należności pobieranych przez banki.
Wcześniejsza spłata kredytu a zwrot prowizji i opłat
Przedstawiciele ZBP tłumaczą, że redukcja całkowitego kosztu zobowiązania może dotyczyć wyłącznie opłat uzależnionych bezpośrednio od czasu obowiązywania umowy. W praktyce przepis ten obejmuje należności naliczane za konkretny okres, w którym kredytobiorca dysponuje pożyczonym kapitałem.
Zupełnie inne reguły mogą objąć jednorazowe koszty, do których zalicza się chociażby prowizja. Takie opłaty nie muszą być proporcjonalnie zwracane po szybszym zamknięciu zobowiązania, o ile bank jeszcze przed zawarciem umowy precyzyjnie wskaże klientowi charakter poszczególnych kosztów i oddzieli opłaty okresowe od jednorazowych.
„Wyrok zbliża zasady rozliczania kosztów przy wcześniejszej spłacie kredytów konsumenckich do zasad stosowanych już wcześniej przez TSUE w odniesieniu do kredytów hipotecznych” – wskazuje ZBP.
Związek Banków Polskich o zapisach w umowie kredytowej
Nowa rzeczywistość prawna sprawia, że dla osób zaciągających zobowiązania kluczowy stanie się sposób sformułowania zapisów kosztowych w samej umowie kredytowej. Sam fakt uregulowania długu przed czasem nie będzie już wystarczającym argumentem. Klienci muszą dokładnie analizować, które konkretnie opłaty instytucja finansowa przypisała do okresu kredytowania, a które zakwalifikowała jako jednorazowe.
Eksperci ze Związku Banków Polskich zwracają uwagę na konieczność zachowania pełnej transparentności wobec klientów. Każdy konsument musi mieć pełną świadomość tego, za co dokładnie płaci oraz które koszty ulegną obniżeniu w momencie wcześniejszego uregulowania należności.
Wcześniejsza spłata kredytu hipotecznego a wyrok TSUE
Przedstawiciele ZBP wyraźnie zaznaczają, że czwartkowa decyzja unijnego trybunału w żaden sposób nie wpływa na zasady wcześniejszej spłaty kredytów hipotecznych. W tym segmencie rynku niezmiennie obowiązują dotychczasowe wytyczne TSUE, które ugruntowano między innymi przy okazji wyroku w sprawie C-555/21 UniCredit Bank Austria.
Najnowsze rozstrzygnięcie odnosi się zatem wyłącznie do sektora pożyczek i kredytów konsumenckich. Orzeczenie to nie daje bankom prawa do zatrzymania całej gotówki w przypadku przedterminowej spłaty zobowiązania przez klienta, ale istotnie modyfikuje kryteria określające, które konkretnie opłaty podlegają zwrotowi.