Spis treści
- Posiadacz kredytu walutowego doprowadził do stwierdzenia nieważności kontraktu, jednak wymiar sprawiedliwości nakazał mu oddanie ponad 400 tysięcy złotych i opłacenie wysokich odsetek.
- Wymiar sprawiedliwości zignorował kwestię przedawnienia żądań instytucji finansowej, opierając się na wyrokach TSUE oraz zasadach współżycia społecznego, tworząc tym samym przełomowy przypadek.
- Ten nietypowy werdykt potrafi zrewolucjonizować sposób rozliczania unieważnionych umów kredytowych i wpłynąć na przebieg innych postępowań sądowych.
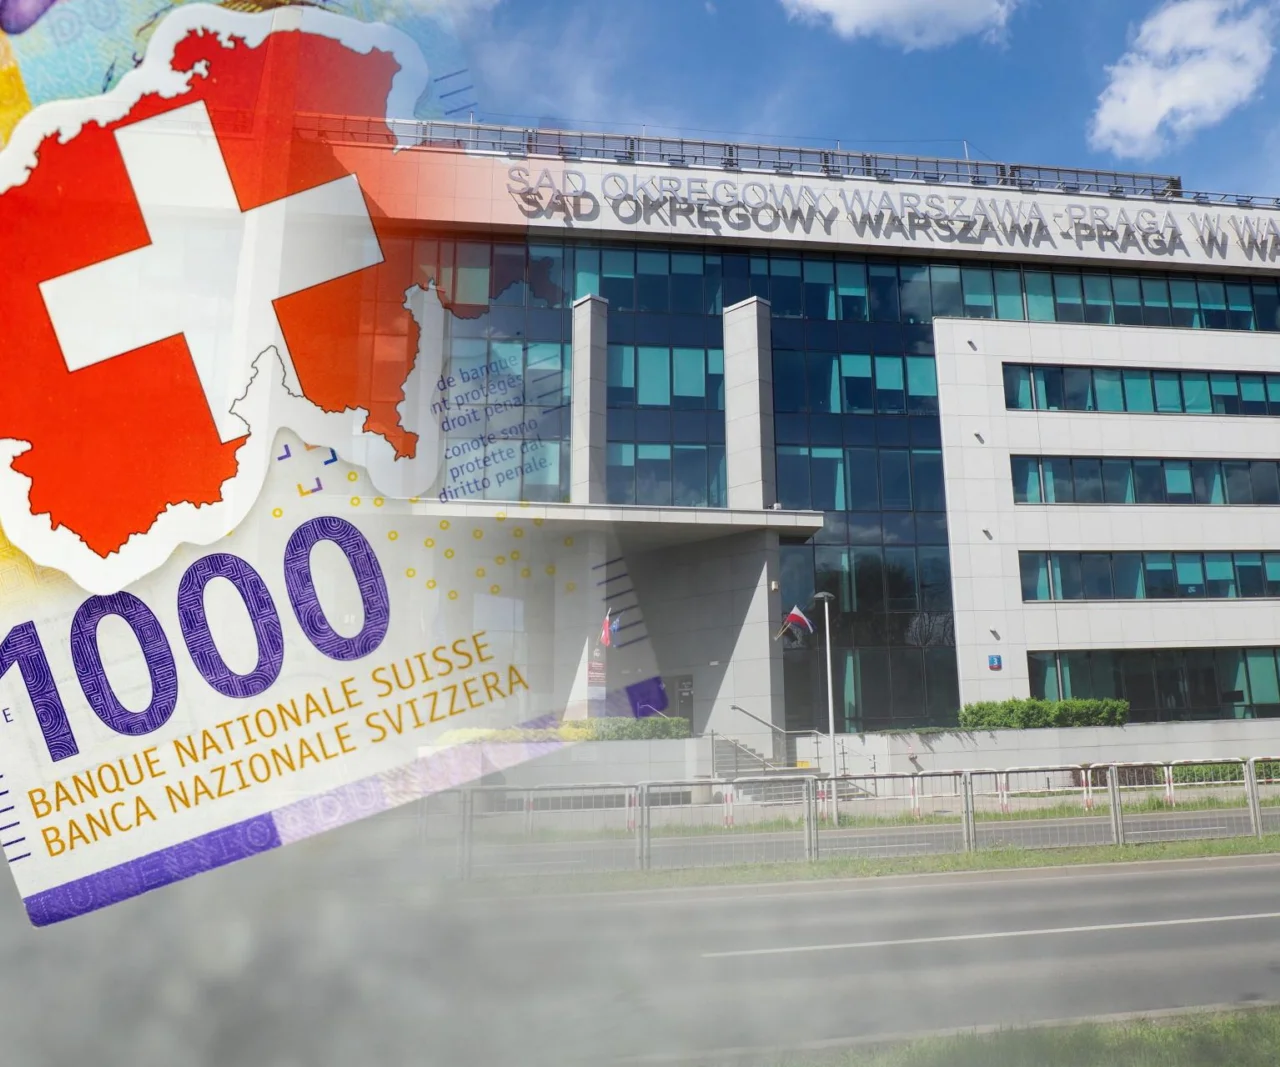
Zwycięstwo na sali rozpraw nie zawsze gwarantuje spokój finansowy, o czym dobitnie przekonał się pewien posiadacz kredytu we frankach. Mężczyzna skutecznie podważył dokumenty kredytowe i powołał się na przedawnienie żądań instytucji dotyczących oddania udostępnionego kapitału. Warszawski Sąd Okręgowy zadecydował jednak inaczej, nakazując konsumentowi oddanie 400 tysięcy złotych oraz uregulowanie potężnych odsetek za zwłokę. Orzeczenie to udowadnia, że instytucje finansowe w szczególnych sytuacjach potrafią odzyskać środki nawet po upływie ustawowych terminów.
Jak podaje portal Business Insider Polska, sprawa toczyła się pod sygnaturą XXVIII C 17390/21. Skład orzekający zdecydował się na zastosowanie rzadkiego mechanizmu prawnego, który w imię zasad współżycia społecznego pozwala zignorować przedawnienie. Dla osób spłacających kredyty walutowe to niezwykle istotna informacja, ponieważ podobne uzasadnienia mogą zacząć pojawiać się masowo w innych bataliach sądowych dotyczących podważania ważności zobowiązań.
Frankowicz otrzymał 400 tys. zł. Po latach bank zażądał zwrotu
Historia tego zobowiązania sięga sierpnia 2006 roku, gdy konsument podpisał umowę o kredyt hipoteczny powiązany z kursem szwajcarskiej waluty. Instytucja finansowa przelała na jego konto równowartość 400 tysięcy złotych. Z upływem czasu drastyczny skok wartości franka znacząco podniósł koszty obsługi zadłużenia, co skłoniło kredytobiorcę do podjęcia radykalnych kroków prawnych przeciwko instytucji.
Wiosną 2017 roku klient zaproponował bankowi polubowne załatwienie sprawy, zarzucając instytucji stosowanie nieuczciwych zapisów w dokumentach. Brak porozumienia sprawił, że konflikt musiał rozstrzygnąć wymiar sprawiedliwości. W połowie 2021 roku Sąd Okręgowy w Warszawie orzekł o nieważności całego kontraktu, a na początku 2022 roku Sąd Apelacyjny podtrzymał tę decyzję, korygując jedynie kwestię naliczanych odsetek.
Instytucja finansowa zwróciła konsumentowi wszystkie dotychczasowe raty, ale stanowczo zażądała oddania początkowo udostępnionych 400 tysięcy złotych. Wezwanie do uregulowania tej należności trafiło do rąk klienta jesienią 2021 roku. Główny problem tej sytuacji polegał jednak na tym, że zgodnie z późniejszą analizą prawną, żądanie banku uległo już w tamtym momencie bezpowrotnemu przedawnieniu.
Sąd zignorował przedawnienie. Zastosowano rzadki przepis
Najważniejszą datą dla całego procesu okazał się 29 marca 2017 roku. Tego dnia do banku wpłynęło oficjalne pismo klienta z próbą ugodową, które jasno wskazywało na podważanie ważności całej umowy kredytowej. Skład orzekający stwierdził, że od kolejnej doby należało bezwzględnie rozpocząć odliczanie czasu przedawnienia dla roszczeń banku o zwrot kapitału.
Przepisy określają, że sprawy związane z prowadzeniem biznesu ulegają przedawnieniu po trzech latach, więc w tym konkretnym przypadku czas minął wraz z końcem 2020 roku. Fakt ten nie przyniósł jednak ostatecznego triumfu klientowi banku. Sędziowie postanowili oprzeć się na artykule 117¹ § 1 Kodeksu cywilnego, który w wyjątkowych sytuacjach pozwala pominąć przedawnienie żądań przedsiębiorcy wobec konsumenta na podstawie interesów obu stron.
Według wymiaru sprawiedliwości, brak obowiązku zwrotu udostępnionego kapitału stworzyłby rażąco niesprawiedliwą sytuację. Konsument nie tylko otrzymałby z powrotem wszystkie wpłacone raty, ale też zachowałby w całości gigantyczne pieniądze pierwotnie przelane na jego konto przez instytucję finansową. Taka asymetria korzyści została uznana za całkowicie niedopuszczalną, nawet biorąc pod uwagę fakt umieszczania przez bank niedozwolonych klauzul w dokumentach.
Wyrok TSUE wpłynął na polskie sądy
Ogromny wpływ na to konkretne rozstrzygnięcie miała decyzja Trybunału Sprawiedliwości Unii Europejskiej z kwietnia 2026 roku w głośnej sprawie C-753/24 nazywanej Rzepacz. Europejski trybunał jasno stwierdził, że unijne dyrektywy konsumenckie nie blokują możliwości stosowania krajowych przepisów pozwalających na wybiórcze uwzględnienie przedawnionych roszczeń. Zaznaczono jednak, że takie kroki wymagają zaistnienia bardzo wyjątkowych okoliczności i oparcia się na zasadach słuszności.
Jest to niezwykle ważny sygnał dla wszystkich kredytobiorców, którzy mieli nadzieję na zatrzymanie pożyczonego kapitału bez konieczności jego oddawania po procesie. Nie oznacza to jednak, że sektor bankowy zacznie teraz automatycznie wygrywać wszystkie podobne procesy w Polsce. Składy orzekające będą musiały bardzo skrupulatnie i rzetelnie analizować każdy pojedynczy przypadek przed wydaniem ostatecznego werdyktu.
Reprezentujący kancelarię CMS Polska mecenas Bartosz Miąskiewicz wyjaśnił na łamach portalu Business Insider Polska, że krajowe sądy już wcześniej nakazywały oddawanie pożyczonych kwot pomimo upływu terminów. Decyzja unijnego trybunału ostatecznie rozwiała jednak wszelkie prawnicze wątpliwości dotyczące spójności takiego działania z nadrzędnym prawem wspólnotowym.
Frankowicz musi zapłacić gigantyczne odsetki
Najbardziej bolesnym elementem decyzji warszawskiego sądu okazały się dla klienta ustawowe odsetki za opóźnienie w spłacie. Prawnicy reprezentujący instytucję finansową szacują, że ich suma stanowi blisko połowę pierwotnie pożyczonej kwoty, co w tej dramatycznej sytuacji przekłada się na potężne obciążenie rzędu 200 tysięcy złotych. Dokładnych matematycznych rachunków jednak oficjalnie nie przedstawiono publicznie.
Dodatkowe opłaty były kalkulowane od momentu ogłoszenia wyroku potwierdzającego nieważność całego zobowiązania kredytowego. Stawka jest ściśle powiązana ze stopą referencyjną Narodowego Banku Polskiego, do której dodaje się równe 5,5 punktu procentowego. Choć w marcu 2026 roku wartość ta wynosiła 9,25 proc. w skali roku, to w 2022 i 2023 roku sama stopa referencyjna NBP sięgała drastycznych 6,75 proc..
Przedłużające się procedury sądowe i wieloletnia zwłoka w oddaniu gigantycznych środków poskutkowały dramatycznym wzrostem zadłużenia frankowicza. W opisywanym przypadku łączna suma kapitału oraz naliczonych kar może ostatecznie osiągnąć pułap zbliżony do 600 tysięcy złotych. Ostateczny wymiar finansowy wyroku będzie w pełni znany dopiero po bardzo precyzyjnym podliczeniu wszystkich należnych odsetek.
Co orzeczenie oznacza dla "frankowiczów"?
Opisana batalia sądowa jednoznacznie udowadnia, że samo obalenie dokumentów kredytowych powiązanych z obcą walutą nie zwalnia automatycznie z obowiązku rozliczenia się z instytucją finansową. Nawet w sytuacji, gdy żądanie zwrotu pieniędzy ulega przedawnieniu z mocy prawa, wymiar sprawiedliwości posiada skuteczne narzędzia do wymuszenia zapłaty w drodze absolutnego wyjątku.
Przedstawiciele prawni sektora bankowego przewidują, że tego typu orzeczenia skłonią wielu klientów do ponownego przemyślenia propozycji ugodowych wysyłanych przez banki. Groźba ponoszenia wysokich kosztów procesu oraz widmo gigantycznych odsetek drastycznie zmieniają bowiem chłodną kalkulację ryzyka finansowego. Nie jest to jednak wyrok przesądzający o losach wszystkich podobnych batalii, ponieważ ogromne znaczenie mają daty zgłaszania roszczeń oraz unikalne okoliczności przebiegu konkretnej sprawy.
Posiadacze walutowych kredytów hipotecznych muszą pamiętać o fundamentalnej różnicy pomiędzy samym unieważnieniem dokumentów a ostatecznym bilansem finansowym ze swoim bankiem. Dopiero ten drugi element całej procedury pozwala jednoznacznie ocenić, jakie środki faktycznie zasilą domowy budżet kredytobiorcy po zakończeniu wieloletniego, stresującego sporu w sądzie.