


Spis treści
- Posłowie skierowali do dalszych prac projekt, który przewiduje przesunięcie kar za pomyłki w Krajowym Systemie e-Faktur. To szansa dla firm na bezstresowe zapoznanie się z nowymi zasadami.
- Jeśli nowelizacja wejdzie w życie, finansowe konsekwencje za błędy będą grozić przedsiębiorcom dopiero od 1 stycznia 2028 roku. Zmiana ma stanowić ulgę przede wszystkim dla najmniejszych biznesów.
- Dowiedz się, z jakiego powodu brak kar nie zwalnia z konieczności wystawiania e-faktur i jakie są szczegóły nowych przepisów.
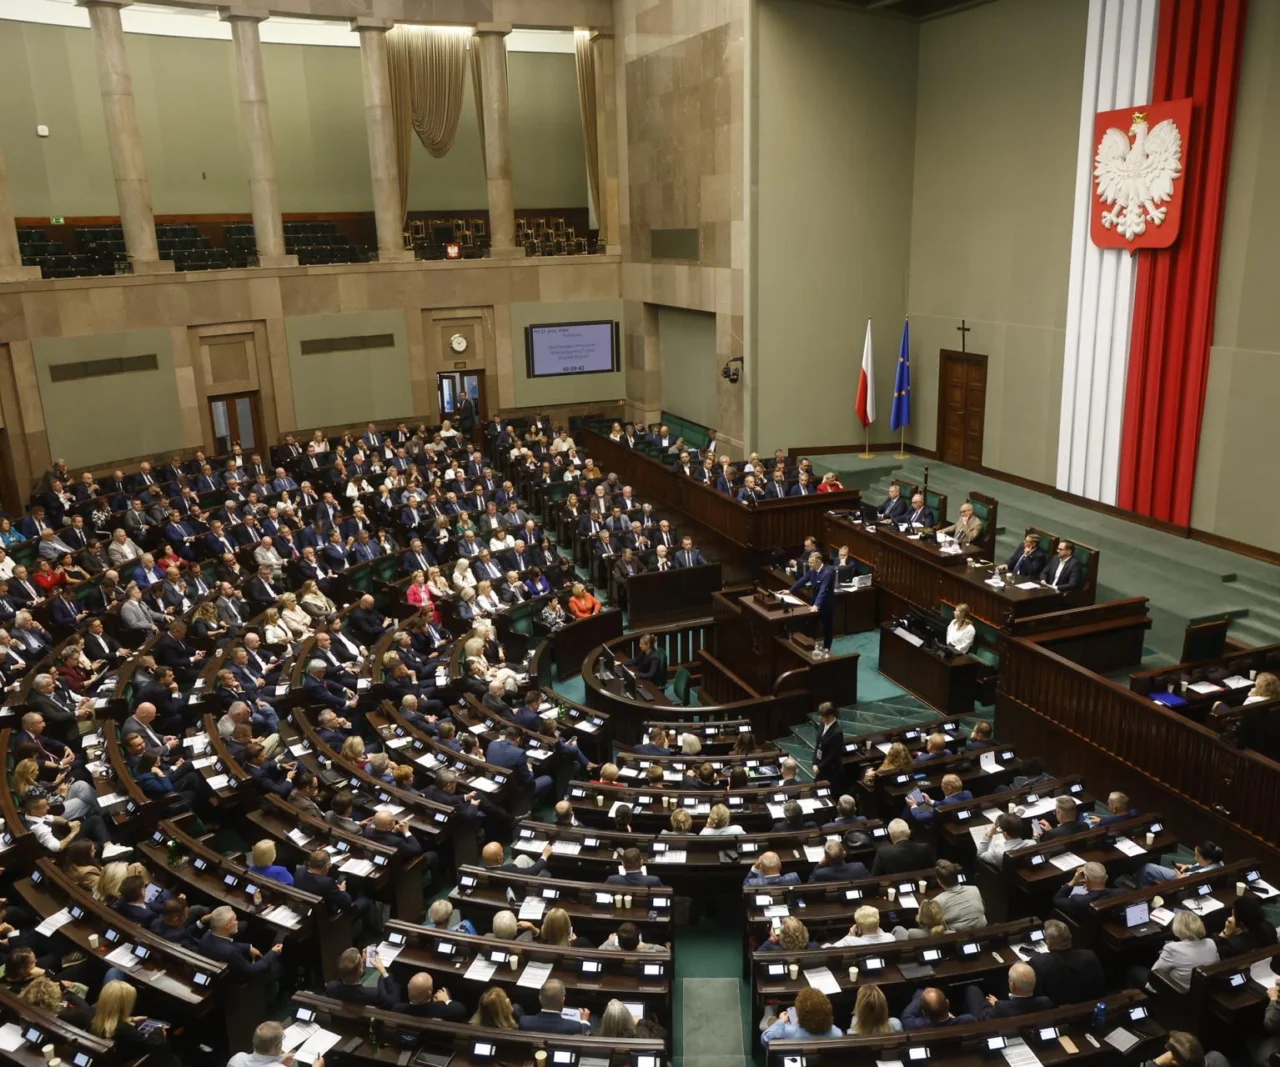
Przedsiębiorcy obawiający się wysokich kosztów ewentualnych pomyłek przy fakturowaniu, mają szansę na dodatkowy czas, aby przygotować się do nadchodzących wymogów. W środę, 21 października, Sejm podjął decyzję o skierowaniu projektu nowelizacji do dalszych prac. Zakłada on przesunięcie sankcji finansowych za błędy w Krajowym Systemie e-Faktur aż do 31 grudnia 2027 roku. W praktyce oznacza to, że przy zachowaniu obecnego kształtu proponowanych przepisów, ewentualne kary za nieprawidłowości w KSeF będą egzekwowane dopiero od 1 stycznia 2028 roku.
Według informacji przekazanych przez Polską Agencję Prasową, dokument zmieniający ustawę o VAT oraz przepisy z nią związane, został przekazany do rozpatrzenia przez sejmową Komisję Finansów Publicznych. Ponieważ jest to zaledwie kolejny krok na ścieżce legislacyjnej, właściciele firm muszą pamiętać, że okres wolny od kar nie jest jeszcze w stu procentach pewny.
Należy wyraźnie podkreślić, że projektowane ułatwienia absolutnie nie znoszą obowiązku korzystania z e-faktur. Przedsiębiorstwa wciąż będą musiały wdrożyć system we wskazanych terminach. Modyfikacji ulega tylko data, od której państwo zacznie karać finansowo za konkretne uchybienia.
Małe firmy zyskają dodatkowe 12 miesięcy na oswojenie z systemem KSeF
Planowane modyfikacje przepisów są szczególnie istotne z perspektywy mikroprzedsiębiorców. W tej chwili trwa jeszcze okres przejściowy dla podmiotów, których miesięczna wartość sprzedaży na podstawie faktur nie jest wyższa niż 10 tys. zł brutto. Zgodnie z harmonogramem, to specjalne udogodnienie przestanie obowiązywać z dniem 31 grudnia 2026 roku.
Z początkiem 2027 roku wymóg wystawiania faktur za pośrednictwem KSeF obejmie także tych przedsiębiorców, którzy dotychczas korzystali z rozwiązań przejściowych. Dla wielu właścicieli najmniejszych biznesów będzie to wiązało się z modyfikacją sposobu ewidencjonowania sprzedaży, wdrożeniem dedykowanego oprogramowania oraz koniecznością zgłębienia nowych procedur. W trakcie pierwszego czytania założeń, wiceminister finansów Jarosław Neneman zaznaczył, że omawiana nowelizacja jest dedykowana głównie tym podatnikom.
Resort finansów tłumaczy, że przesunięcie terminu kar to reakcja na głosy płynące ze środowiska biznesowego. Przedsiębiorstwa potrzebują dłuższego okresu, żeby dopasować swoje procedury księgowe i systemy informatyczne do nakazu stosowania e-faktur.
W rzeczywistości dodatkowe 12 miesięcy ma dać przedsiębiorcom szansę na spokojne przyswojenie nowych regulacji bez strachu o natychmiastowe obciążenia finansowe za niedopatrzenia, które obejmuje planowane odroczenie. Warto jednak pamiętać, że ulga ta nie zdejmuje z nich konieczności właściwego płacenia podatków ani respektowania pozostałych norm prawa.
Co konkretnie ulegnie zmianie dla przedsiębiorców?
Krajowy System e-Faktur to narzędzie przeznaczone do tworzenia, przesyłania oraz archiwizowania ustrukturyzowanych dokumentów sprzedaży. Uruchomienie KSeF wymusza znaczącą transformację w obszarze dokumentacji transakcyjnej w polskich przedsiębiorstwach. Dla właścicieli mikrofirm kluczową datą jest 1 stycznia 2027 roku, ponieważ właśnie wtedy kończy się ich okres przejściowy. Trzeba mieć świadomość, że nawet jeżeli parlamentarzyści przegłosują projekt opóźniający restrykcje, sam wymóg używania platformy będzie nadal wiążący.
Konieczne jest oddzielenie dwóch zagadnień: daty wejścia w życie obowiązku posługiwania się platformą oraz momentu, od którego będą nakładane sankcje finansowe za wybrane błędy. Omawiany projekt zmian odnosi się wyłącznie do tej drugiej kwestii. Właściciele firm mogą zatem otrzymać dodatkowy zapas czasu na poprawę nieścisłości, jednak nie oznacza to dodatkowego roku na zignorowanie i odłożenie samego procesu wdrożenia systemu.
Ministerstwo planuje kontynuację ważnego rozwiązania w VAT
Przedstawiony dokument zakłada także modyfikacje, które nie mają bezpośredniego związku z systemem e-faktur. Projekt obejmuje wydłużenie funkcjonowania mechanizmu odwrotnego obciążenia w podatku VAT dla transakcji dotyczących gazu w systemie gazowym, prądu oraz usług przenoszenia uprawnień do emisji gazów cieplarnianych. Rozwiązanie to sprawia, że w wybranych przypadkach odpowiedzialność za uiszczenie podatku przechodzi ze sprzedawcy na kupującego. Taki mechanizm ma chronić wybrane rynki przed oszustwami podatkowymi.
Resort finansów podkreśla, że utrzymanie tych zasad ma na celu zabezpieczenie uczciwych przedsiębiorców, dbanie o szczelność wpływów podatkowych oraz ochronę konkurencyjności podmiotów na giełdzie towarowej. Proponowane zmiany korespondują z działaniami Unii Europejskiej, która analizuje możliwość utrzymania mechanizmu odwrotnego obciążenia po upływie 31 grudnia 2026 roku.
Kiedy nowe regulacje zaczną obowiązywać?
Według założeń dokumentu, zmienione przepisy mają zacząć obowiązywać 31 grudnia 2026 roku, czyli w przededniu zakończenia obecnego okresu przejściowego dedykowanego mikroprzedsiębiorcom. Zanim jednak to nastąpi, ustawa musi przejść przez całą procedurę parlamentarną. Teraz dokumentem zajmą się członkowie sejmowej Komisji Finansów Publicznych.
Dla środowiska biznesowego kluczowym przekazem jest to, że administracja państwowa nie wycofuje się z obowiązku KSeF, ale prezentuje bardziej pobłażliwe stanowisko wobec pomyłek w początkowej fazie funkcjonowania systemu. Jeżeli zaproponowane zmiany wejdą w życie, rok 2027 będzie dla mikrofirm okresem wdrożenia i nauki e-fakturowania, ale wciąż bez ryzyka nałożenia przewidzianych w ustawie kar.