Spis treści
- Zapaść na rynku trzody chlewnej. Z czego wynika gwałtowny spadek cen?
- Odbicie stawek za żywiec dopiero w 2027 roku. Opublikowano prognozy.
- Wołowina w fazie stagnacji. Brak perspektyw na szybkie podwyżki.
Gwałtowne spadki cen trzody chlewnej. Rynek zalany unijnym mięsem
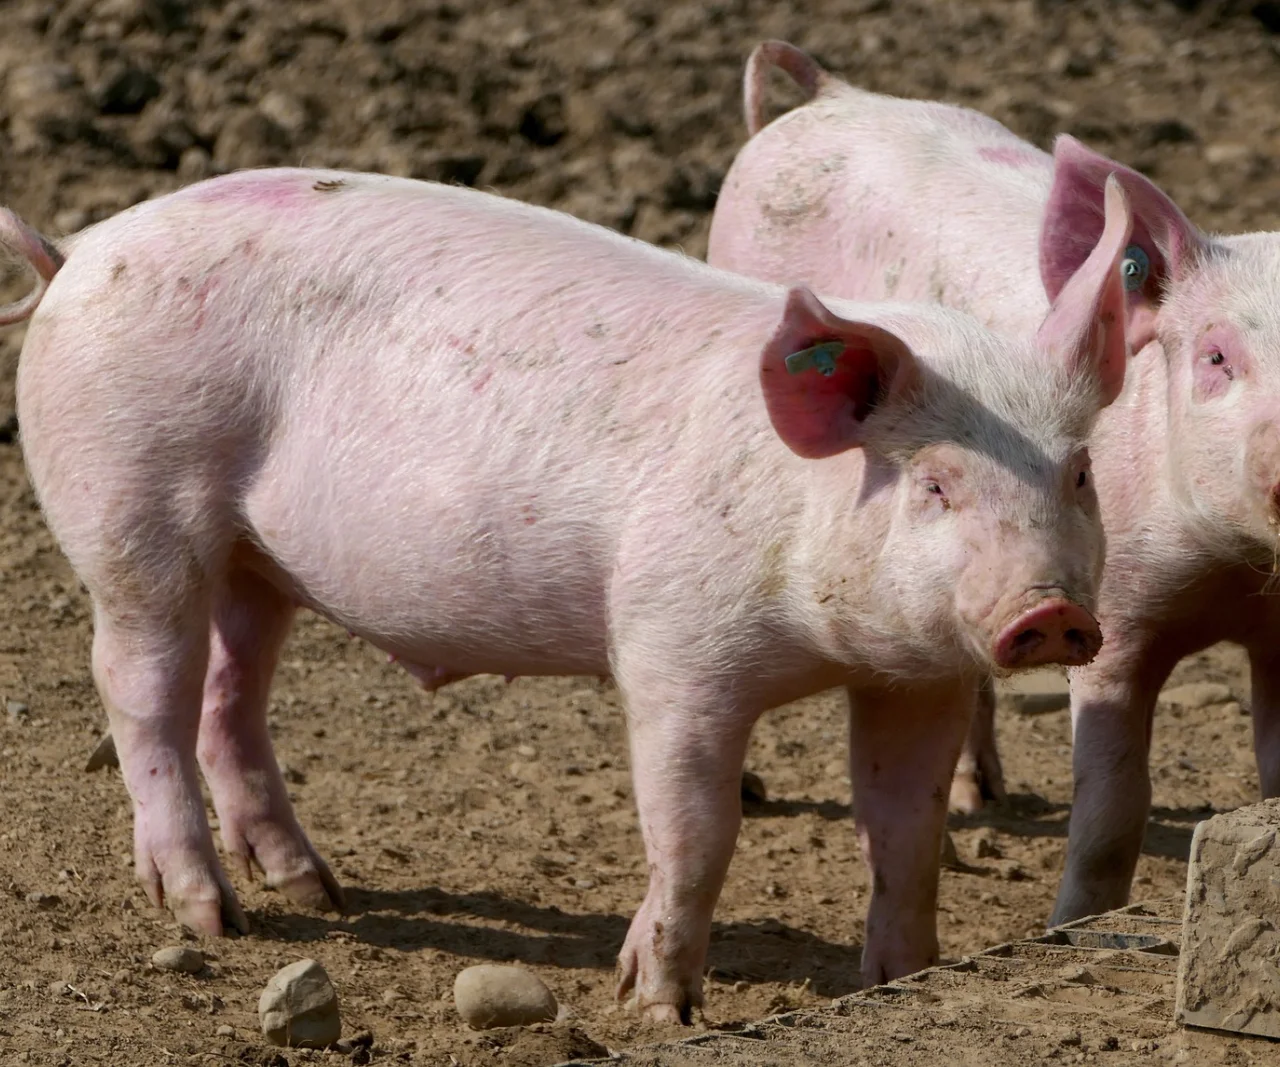
Hodowcy świń mierzą się z potężnym kryzysem i nic nie zapowiada natychmiastowej zmiany trendu. Z najnowszego raportu AGROmapa, przygotowanego przez ekspertów Credit Agricole, wynika, że rolnicy są w wyjątkowo trudnym położeniu. Główna przyczyna to nadpodaż żywca zderzająca się ze słabnącym popytem konsumentów, co ciągnie w dół stawki w całej Unii Europejskiej. Krótko mówiąc: na rynku dostępnych jest zbyt wiele sztuk trzody chlewnej przy niewystarczającej liczbie kupujących.
Sytuację dodatkowo komplikują problemy Hiszpanii, należącej do grona głównych graczy na europejskim rynku mięsnym. Ze względu na trudności ze zbytem eksportowym poza UE, gigantyczne partie hiszpańskiej wieprzowiny zalewają rynek wspólnotowy. Skutkuje to dalszym obniżaniem stawek, uderzając bezpośrednio w dochody polskich hodowców.
Statystyki są bezlitosne. W lipcu 2026 r. stawki za skup tuczników tąpnęły o 25,3 proc. rok do roku, pikując do 4,97 zł/kg. I choć w analogicznym okresie zanotowano spadek kosztów pasz o 11,8 proc., w żadnym stopniu nie rekompensuje to strat producentów. Zależność między stawką za surowiec a kosztami skarmiania skurczyła się z 3,77 do 3,19. To ewidentny wskaźnik załamania rentowności produkcji chlewni.
Prognoza dla producentów świń. Kiedy ceny ruszą w górę?
Gospodarstwa utrzymujące trzodę chlewną czeka trudna próba wytrzymałości. Zdaniem ekonomistów Credit Agricole, dno cenowe jest jeszcze przed nami, a realne wzrosty nastąpią najwcześniej za kilkanaście miesięcy. Według analiz dołek na rynku wieprzowiny zostanie wyznaczony w pierwszym kwartale 2027 roku. Wówczas redukcja pogłowia wymuszona dramatyczną opłacalnością powinna zrównoważyć podaż z popytem, co pociągnie za sobą powolny ruch stawek w górę.
Zanim doczekamy się tego odbicia, specjaliści zakładają spadek cen żywca u schyłku 2026 roku do pułapu około 4,80 zł/kg. Mimo trudnych najbliższych miesięcy, docelowo eksperci rysują optymistyczną perspektywę – na finał 2027 roku prognozuje się stawkę rzędu 6,00 zł/kg. Przyniosłoby to upragniony oddech dla nadwyrężonych budżetów w rolnictwie.
Na horyzoncie majaczy jednak poważne ryzyko. Jak zaznaczają eksperci, szanse na realizację optymistycznego wariantu może przekreślić epidemia afrykańskiego pomoru świń (ASF). Ogniska wirusa skutecznie blokują unijny eksport i mogą storpedować proces odbudowy rynkowych cen w państwach członkowskich.
Rynek wołowiny bez załamania, ale i bez szans na skok cen
Dla hodowców bydła opasowego nadeszły nieco spokojniejsze czasy, w odróżnieniu od kryzysu w sektorze świńskim. Po wcześniejszym głębokim tąpnięciu, rynek żywca wołowego złapał równowagę, jednak nadzieje na dynamiczne podwyżki trzeba odłożyć na bok. Aktualna sytuacja to efekt zderzenia kilku przeciwstawnych trendów na rynku mięsnym.
Spadkom zapobiega ograniczona dostępność krajowego i unijnego surowca, potwierdzona słabszymi statystykami ubojów. Z drugiej strony, na drodze do podwyżek stoją mniejsze zapotrzebowanie ze strony konsumentów oraz rosnący napływ surowca z importu do UE. Na to wszystko nakłada się kryzys na rynku mleka. Ze względu na drastyczne obniżki stawek w skupach, rolnicy masowo decydują się na ubój nierentownych krów. Trafiające na rynek mięso z tzw. brakowania stada dodatkowo blokuje wzrost stawek za młodą wołowinę.
Spadła także opłacalność utrzymania bydła mięsnego. Z danych za lipiec 2026 wynika, że stawka w skupach wynosiła 12,85 zł/kg (w dół o 17,6 proc. r/r), podczas gdy pasze podrożały o ponad 13 proc. Efekt? Wskaźnik ilustrujący opłacalność (relacja stawki w skupie do ceny paszy) stopniał z 8,42 do zaledwie 6,14 w ujęciu rocznym.
Biorąc pod uwagę uwarunkowania na rynkach unijnym i polskim, analitycy Credit Agricole zakładają, że w grudniu 2026 r. cena za bydło sięgnie ok. 13,20 zł/kg, by na koniec 2027 r. zjechać do 12,50 zł/kg. Dla rolników nastawionych na produkcję wołowiny oznacza to po krótkim okresie względnej stabilizacji kolejne obniżki. Reasumując: sektor wieprzowy ma szansę na lepszą koniunkturę w 2027 r., natomiast producenci bydła rzeźnego skazani są na przeciągającą się rynkową posuchę.