

Spis treści
Trzy progi PIT: Ile faktycznie wyniesie podatek od 2027 r.
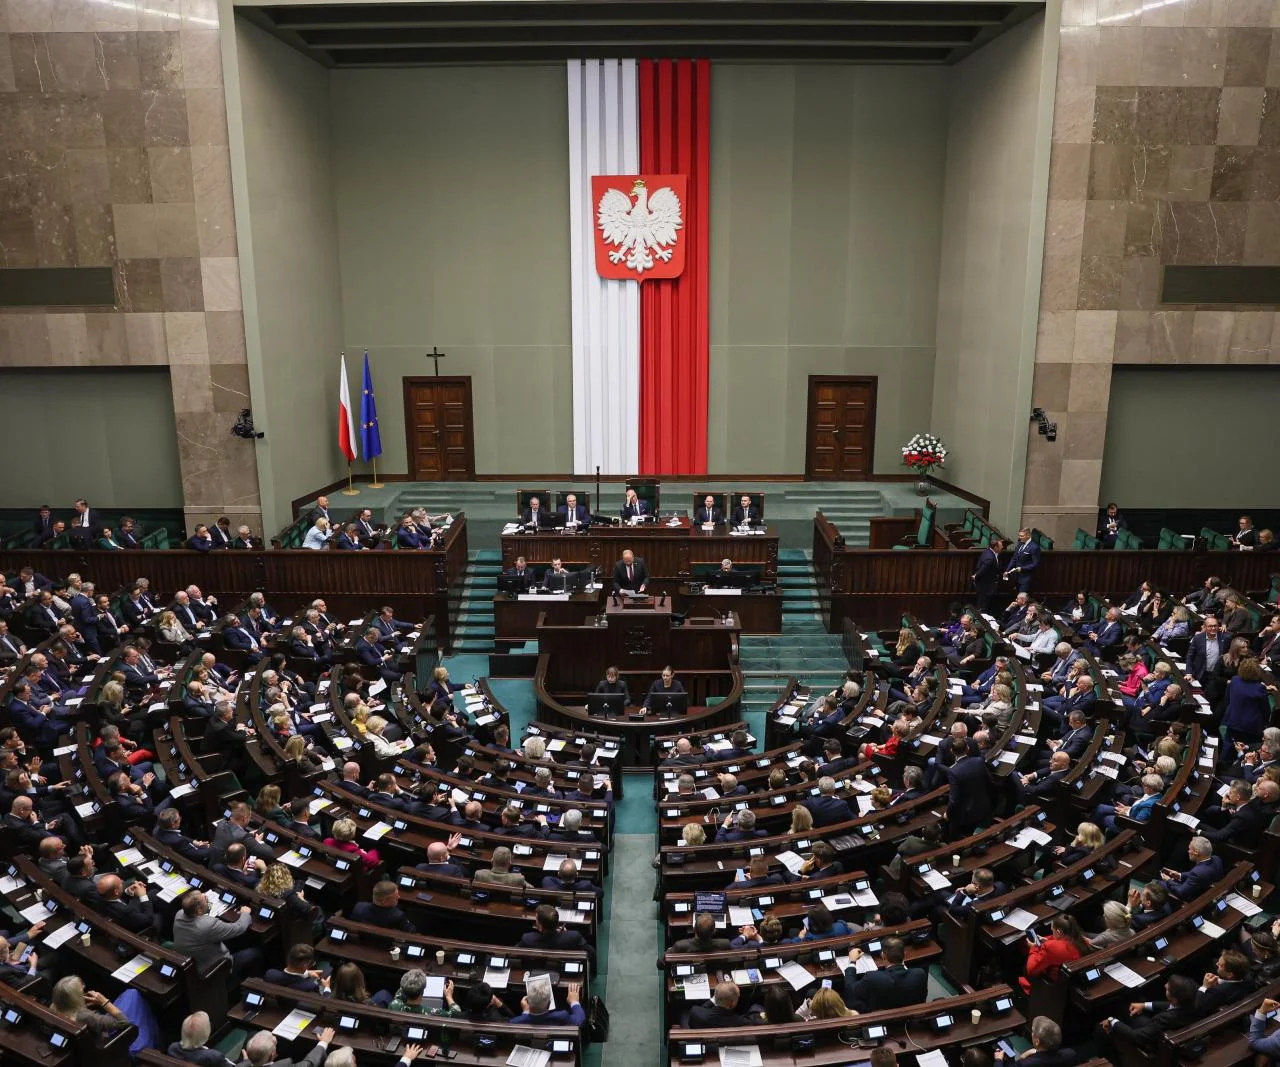
Najistotniejsza reforma, na którą zgodził się Sejm, dotyczy skali podatkowej PIT i wejdzie w życie na początku 2027 r. Klasyczny podział na dwa progi zastąpią trzy poziomy rozliczeń. Dla dużej części społeczeństwa to radykalna odmiana, ponieważ dodanie nowej stawki przełoży się w rzeczywistości na zmniejszenie daniny.
Konstrukcja nowych zasad będzie się prezentować następująco:
- Przychody nieprzekraczające 130 tys. zł będą podlegać 12-procentowemu obciążeniu.
- Dochody mieszczące się w przedziale od 130 tys. do 150 tys. zł zostaną opodatkowane nową, 24-procentową wartością.
- Zarobki ponad 150 tys. zł wciąż będą obciążone 32-procentową daniną.
Obecnie pułap drugiego progu startuje przy 120 tys. zł, a każda kwota przewyższająca tę granicę wiąże się z 32-procentowym poborem. Zmodyfikowany system sprawi, że dochody od 120 do 130 tys. zł obciąży stawka 12, a nie 32 proc. To gigantyczna różnica. Kwoty między 130 a 150 tys. zł, które w tej chwili też zaliczają się do 32-procentowego podatku, podpadną pod mniejszą wartość – 24 proc.
W rezultacie, podatnicy, których baza obliczeniowa sięga 150 tys. zł, z samego tytułu przetasowań w skali zachowają w portfelu 3600 zł rocznie, czyli przeciętnie 300 zł każdego miesiąca.
Dostosowywanie stawek podatkowych do inflacji
Następną bardzo ważną nowelizacją przegłosowaną przez parlamentarzystów jest uruchomienie automatycznego systemu waloryzacji stawek. Mechanizm ten, zainicjowany przez Ryszarda Petru, ma wystartować od 2028 r. Oznacza to, że co roku wysokość progów PIT będzie się zwiększać równolegle do poziomu inflacji.
Zamiarem tego działania jest eliminacja zjawiska tzw. „pełzającej podwyżki podatków”. Co się za tym kryje? Rafał Hirsch, publikujący w serwisie wnp.pl, wskazuje, że przy wieloletnim zamrożeniu limitów i jednoczesnym, nominalnym wzroście wynagrodzeń (które rekompensują spadek siły nabywczej), coraz znaczniejszy fragment naszych zarobków kwalifikuje się do wyższego obciążenia. Formalnie wartości opodatkowania nie ulegają zmianie, ale państwo pobiera od nas procentowo więcej. W minionych latach ten proces stanowił skuteczną broń dla kolejnych gabinetów, powstrzymującą gwałtowne powiększanie deficytu budżetowego. Waloryzacja ma zatem pokrzyżować plany przyszłym rządom w łataniu budżetu kosztem obywateli. Z perspektywy zwykłego Kowalskiego to doskonałe wieści, gdyż ciężar opodatkowania nie pójdzie w górę wyłącznie z powodu inflacji.
Kto straci na nowych rozwiązaniach PIT?
Wprowadzone ustawy to nie tylko zniżki. Warto wyraźnie podkreślić, że pewne grupy, zarówno indywidualne, jak i biznesowe, poniosą większe koszty. Gabinet Donalda Tuska musiał pozyskać fundusze, a ratunkiem okazały się zasoby finansowe najbogatszych i części przedsiębiorców.
W pierwszej kolejności rośnie podatek solidarnościowy, obciążający tych, którzy w ciągu roku zarabiają ponad milion złotych. Obecne 4 proc. zmieni się w 5 proc., dotykając małego, lecz dysponującego potężnymi dochodami grona.
Wyraźnie dotkliwiej konsekwencje tych ruchów poczują ci, którzy do tej pory rozliczali się w formie ryczałtu ewidencjonowanego. Ustawodawcy postanowili, że próg umożliwiający wybór tej prostej formy rozliczeń stopnieje z 2 milionów euro do 250 tysięcy euro. Oznacza to, że liczne firmy zostaną zmuszone do przejścia na bardziej złożone, a często mniej korzystne reguły ogólne lub też wybór opcji liniowej.
Interesujące jest to, że na finiszu prac legislacyjnych wycofano się z innej pokaźnej podwyżki. Duet polityków: Ryszard Petru i Janusz Kowalski zatrzymał plan podniesienia CIT z 19 do 22 proc. dla wielkich graczy, osiągających przychody powyżej 50 mln euro. Sukces ten był możliwy dzięki zaangażowaniu części ludowców, na czele z wicepremierem Władysławem Kosiniakiem-Kamyszem, którzy poparli opozycję.
Czy prezydent Karol Nawrocki podpisze nową ustawę?
Decyzja podjęta na sali obrad to istotny etap, jednak nie wyczerpuje procesu prawotwórczego. Akty skierowano do Senatu, który zadecyduje o ich przyjęciu w aktualnym brzmieniu, wprowadzaniu zmian lub całkowitym odrzuceniu. Ewentualne poprawki na poziomie senatorskim będą oznaczały powrót dokumentów pod głosowanie poselskie.
Ostateczny głos należy do głowy państwa, Karola Nawrockiego. Rozstrzygnięcie to w żadnym razie nie wydaje się z góry określone, a to właśnie ono przesądzi o ewentualnym wejściu w życie nowego ładu. Trzeba mieć na uwadze, że w grudniu 2025 r. prezydent zablokował inną ustawę dotyczącą podatków, argumentując to swoimi deklaracjami o braku zgody na ich podnoszenie. Czy wobec faktu, że nowelizacja niesie korzyści jednej grupie, a ciężary drugiej, ostatecznie złoży podpis? Decyzja o losie zmian w prawie wyłoni się w przeciągu zbliżających się tygodni.